収益構造とは?トヨタに学ぶ、売ったあとの金融が営業利益の23%を占める理由
この記事の結論
2026年3月期、トヨタ自動車の営業利益は3兆7,662億円でした。そのうち8,517億円、およそ23%を稼いだのは、クルマをつくる事業ではなく、金融事業です。ただし、この年の金融の増益には、金利の動きによる一時的な要素が含まれます。そこまで含めて読むと、中小企業にも持ち帰れる見方があります。売り切りの売上と、売ったあとも続く売上を、分けて見ることです。
収益構造とは、売上と利益が、どの事業から生まれているかの内訳のことです。この記事では、トヨタの決算短信の数字だけで、その内訳を読みます。
2026年3月期、トヨタ自動車の営業利益は3兆7,662億円でした。
そのうち8,517億円、およそ23%を稼いだのは、クルマをつくる事業ではありません。クルマを買う人と売る販売店に、お金を貸す事業です。決算短信の言葉で言えば、金融事業です。
公式の決算短信の数字だけで、読んでみます。
1. 決算短信の3行を読む
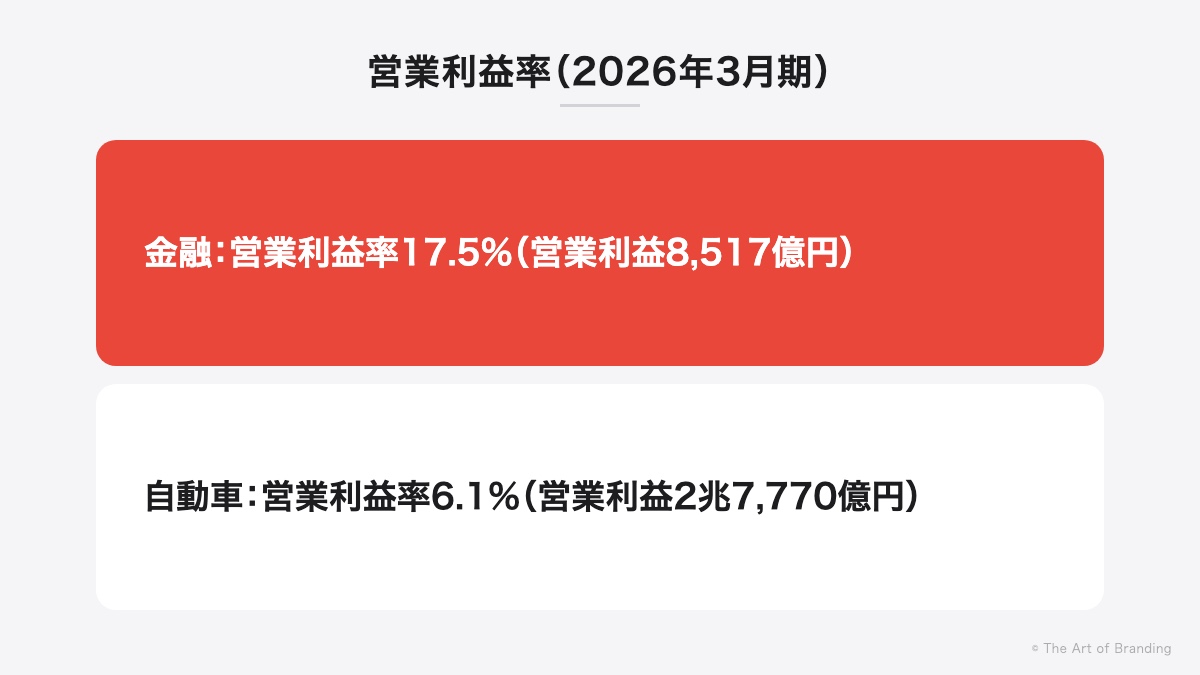
トヨタは、事業を3つに分けて報告しています。自動車、金融、その他です。
自動車
営業収益(億円):454,177
営業利益(億円):27,770
前期比:29.5%減
営業利益率:6.1%
金融
営業収益(億円):48,571
営業利益(億円):8,517
前期比:24.6%増
営業利益率:17.5%
その他
営業収益(億円):16,514
営業利益(億円):1,320
前期比:27.1%減
営業利益率:-
金融の営業収益は、連結の営業収益50兆6,849億円の約10%です。その10%が、営業利益の約23%を出しています。
100円の収益から残る営業利益は、自動車で約6円、金融で約18円です。
2. この年の数字には、注意がひとつある
先に、大事な注意を書いておきます。
この年の金融の増益について、決算短信は理由をこう書いています。「米国の販売金融子会社において、金利スワップ取引の評価益が増加したことなどによるもの」。金利の動きで評価が変わる、一時的な要素を含んだ数字です。毎年この割合になる、とは読めません。
一方で、自動車の減益は「諸経費の増加など」によるものです。決算短信は、米国の関税政策による営業利益への減益の影響を、1兆3,800億円と書いています。
本業が大きく揺れた年に、もう1本の柱が、利益を下から支えていた。この年の決算短信から読めるのは、そこまでです。「トヨタは金融会社」とは、言い切りません。
3. 販売金融は、どこから始まったのか
トヨタの販売金融は、アメリカで形になりました。アメリカの販売金融会社に、Toyota Motor Credit Corporation(TMCC)があります。TMCCの年次報告書(Form 10-K)によれば、TMCCは1982年にカリフォルニア州で設立されました。アメリカの販売会社の100%子会社で、1983年に営業を始めています。
クルマは、高い買い物です。買う人の多くは、ローンかリースを使います。販売店も、店に並べるクルマの仕入れにお金が要ります。クルマを売るという仕事の中に、お金を用立てるという仕事が、最初から入っていた。私は、そう読みます。
4. 売ったあとも、お客様との関係が続く
ローンやリースには、ひとつの特徴があります。クルマを売った日で、関係が終わりません。毎月の支払いがあり、契約の終わりには、次のクルマの相談があります。お客様との関係が、何年も続きます。
売上の大きさで見れば、トヨタはクルマの会社です。利益の列を見ると、クルマを売ったあとの関係からも、利益が上がっていることが分かります。
▶ 関連記事:AWSはなぜ生まれたか|アマゾンの「困りごと」が、商品になった順番
5. 4つの要素で読む
ここからは、私の読みです。
ブランディングの4つの要素は、哲学・戦略・組織・コミュニケーションです。4つは一方通行ではなく、互いにつながっています。
トヨタの決算短信は、冒頭で「幸せを量産する」という使命を掲げています。クルマをつくるだけでなく、クルマに乗れる状態までを届ける。販売金融は、その哲学を、お客様の財布の側から支える戦略だと読めます。
その戦略を動かすのは、組織です。お金を貸すには、審査をし、回収をし、販売店と毎日やりとりをする組織が要ります。1982年に始めた仕事を、40年以上積み上げてきた組織の厚みが、8,517億円という数字の後ろにあります。
私の言う「シェフとキッチン」で言えば、お客様に見えるのはシェフの仕事、つまりクルマをつくって売ることです。販売金融は、キッチンの側にあります。他社と違うものを「持つ」部分、まねのしにくい組織の能力です。
私の言う「戦わないブランディング」は、「ヒト・モノ・カネ・情報・顧客という自社の経営資源の最大化を図り、他社が模倣できない、顧客のベネフィットとなる独自性(自社の優位性)を磨くことで、突出したブランドを構築することである。それは持続的に企業に利益をもたらす源泉でなければならない。」売ったあとも続く関係は、その源泉のひとつになり得ます。
▶ 関連記事:売上で悩んでいる企業こそ必要な“戦わないブランディング”とは
中小企業の試算表で、同じことをやる
トヨタの規模は、関係ありません。やることは同じです。
- 自社の売上を、「売り切りの売上」と「売ったあとも続く売上」の2つの列に分ける。 保守や点検、消耗品、定期のご注文、会員の会費。売ったあとも続く売上は、どれくらいあるでしょうか
- 売り切りだけになっていないか見る。 売り切りの仕事だけだと、毎月ゼロから売上をつくり直すことになります。景気や取引先の都合で本業が揺れたとき、支えになるものがありません
- 続く関係を、いまから育てる。 すぐにはできません。トヨタの販売金融も、1982年から40年以上かけて今の形になりました。早く始めた会社ほど、あとで効いてきます
まず、今月の試算表で、2つの列に分けてみる。そこから始められます。
福岡の中小企業のブランディングについては、福岡のブランディング会社のページで、考え方と進め方をまとめています。
出典と計算
- トヨタ自動車「2026年3月期 決算短信」(事業別セグメントの状況、営業利益の主な増減要因、米国の関税政策の影響、使命「幸せを量産する」)。https://global.toyota/pages/global_toyota/ir/financial-results/2026_4q_summary_jp.pdf
- Toyota Motor Credit Corporation, Form 10-K(2002年3月期。TMCCの設立と営業開始の年)。https://www.sec.gov/Archives/edgar/data/0000834071/000083407102000023/form10k.txt
- 計算(筆者):金融の営業利益の割合=8,517÷37,662=22.6%。金融の営業収益の割合=48,571÷506,849=9.6%。営業利益率=自動車27,770÷454,177=6.1%、金融8,517÷48,571=17.5%(単位:億円)
- セグメントの営業利益の合計(3兆7,607億円)と連結の営業利益(3兆7,662億円)の差は、セグメント間の消去などの調整によるもの。
- 金額は決算短信の数字。割合は整数に、営業利益率は小数第1位までに(小数第2位を四捨五入)。
━━━━━━━━━━━━━━━
経営者のためのブランディング勉強会
▶ The Art of Branding
▶ 公式LINE
安田旬佑の発信
▶ YouTube
▶ note
▶ Instagram
▶ X
━━━━━━━━━━━━━━━
株式会社オムニモスーク 代表 安田旬佑